Sammelrechnung in der Entsorgung: So gelingt der Monatsabschluss ohne Nacharbeit
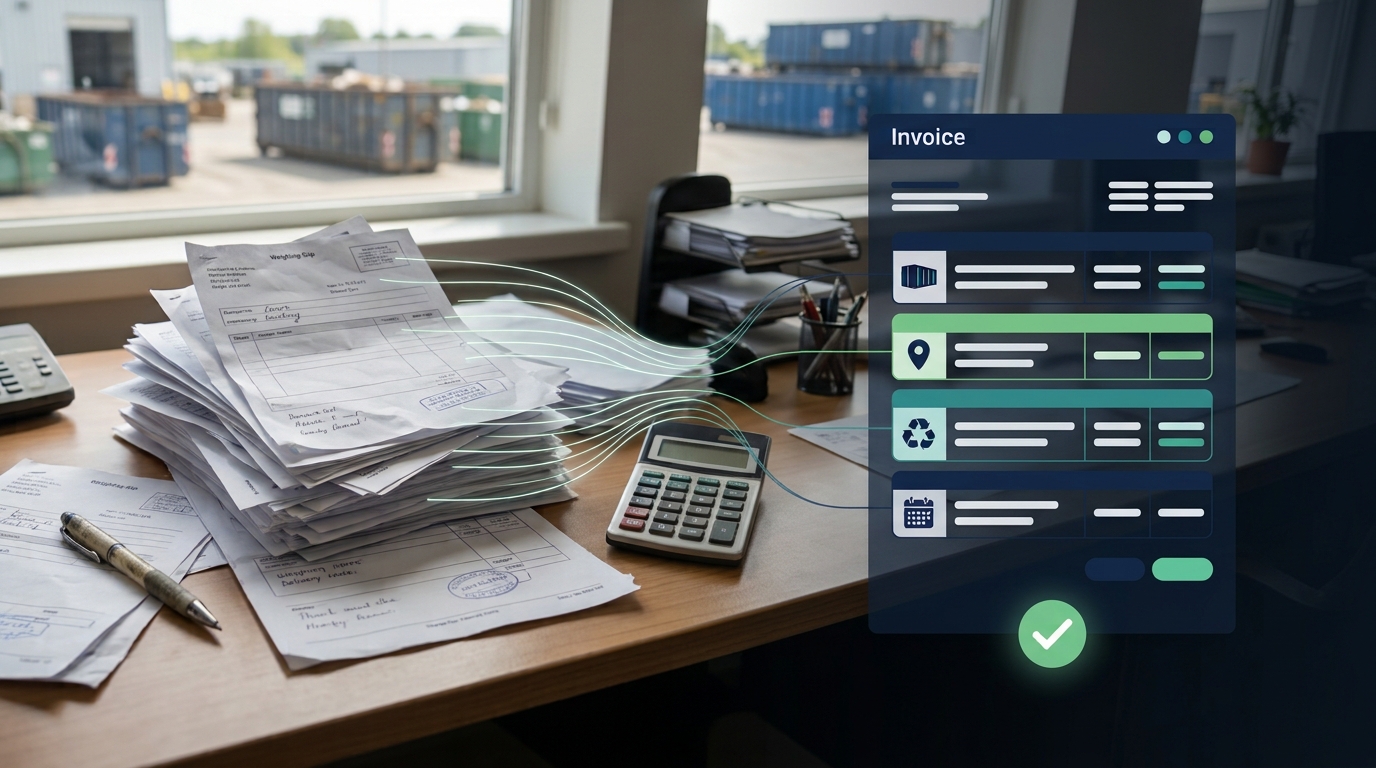


Am Monatsende liegen in vielen Entsorgungsbetrieben Wiegescheine und Lieferscheine von vielen Standorten auf dem Tisch. Der Kunde will sehen, welche Leistung an welcher Baustelle angefallen ist. Seine Buchhaltung braucht die Bestellnummer, sein Einkauf die Kontraktnummer. Passt die Rechnung nicht dazu, folgen Rückfragen und Korrekturrechnungen.
Kurz gesagt: Eine Sammelrechnung fasst alle Leistungen eines Abrechnungszeitraums für einen Kunden in einer Rechnung zusammen. Ohne Nacharbeit läuft der Monatsabschluss, wenn die Positionen so geordnet sind, wie der Kunde prüft, und die gesetzlichen Pflichtangaben vollständig sind. Als Leistungszeitpunkt genügt der Kalendermonat.
Eine Sammelrechnung ist eine Rechnung, die mehrere Leistungen eines Zeitraums für denselben Rechnungsempfänger zusammenfasst. In der Entsorgung sind das typischerweise Containergestellungen, Leerungen, Transporte, Behältermieten und verwogene Mengen je Abfallsorte. Statt jeden Auftrag einzeln zu fakturieren, erhält der Kunde eine Rechnung pro Abrechnungszeitraum, meist pro Monat.
Für Entsorgungsunternehmen mit Gewerbekunden ist die Sammelrechnung der Normalfall. Der Aufwand verlagert sich damit vom Einzelbeleg auf den Monatsabschluss: Bis dahin muss jede Leistung bepreist und dem richtigen Empfänger zugeordnet sein.
Eine Sammelrechnung muss dieselben Angaben enthalten wie jede andere Rechnung. Die Pflichtangaben laut Umsatzsteuergesetz umfassen Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Ausstellungsdatum und eine fortlaufende Rechnungsnummer. Hinzu kommen Menge und Art der Leistung, der Leistungszeitpunkt, das Entgelt nach Steuersätzen sowie Steuersatz und Steuerbetrag.
Für Sammelrechnungen sind zwei Erleichterungen der Umsatzsteuer-Durchführungsverordnung besonders nützlich:
Steuerlich reicht also oft der Monat. Für den Kunden reicht er selten: Wer Entsorgungskosten auf Standorte oder Kostenstellen verteilt, braucht das Leistungsdatum je Position. Dieser Artikel informiert und ersetzt keine steuerliche Beratung.
Nacharbeit entsteht, wenn die Rechnung anders aufgebaut ist, als der Kunde sie prüft. Die Leistung ist erbracht, der Preis stimmt, und trotzdem kommt die Rechnung zurück. Typische Ursachen in der Entsorgung:
Jede Rückfrage verzögert den Zahlungseingang und bindet Ihre Buchhaltung an Vorgänge, die eigentlich abgeschlossen sind.
Eine Sammelrechnung wird über vier Stellschrauben gesteuert: Abrechnungsebene, Gruppierung, Sortierung und Rechnungskreis. Die Übersicht zeigt, was jede Stellschraube regelt.
| Stellschraube | Regelt | Beispiele aus der Entsorgung |
|---|---|---|
| Abrechnungsebene | Wie viele Rechnungen der Kunde erhält | je Kunde, Standort, Bestellnummer, Sorte, Kontraktnummer oder Lieferschein; Kombinationen wie Sorte/Standort |
| Gruppierung | Wie Positionen innerhalb der Rechnung gebündelt werden | nach Standort und Behälterstandort, nach Anfallstelle, nach Sorte und Lieferdatum |
| Sortierung | In welcher Reihenfolge Positionen erscheinen | nach Lieferdatum, Transporttour, Artikelnummer, Referenznummer oder Postleitzahl und Straße |
| Rechnungskreis | Wie oft abgerechnet wird | täglich, wöchentlich, monatlich, quartalsweise |
Die passende Kombination hängt vom Kunden ab. Eine Hausverwaltung prüft nach Objekt, ein Industriekunde nach Bestellnummer, eine Kommune nach Kostenträger. Sind diese Vorgaben einmal im Kundenstamm hinterlegt, entsteht die richtige Rechnung jeden Monat ohne Handarbeit.
Ab dem 01.01.2027 müssen Unternehmen mit mehr als 800.000 € Gesamtumsatz im Vorjahr Rechnungen an andere Unternehmen im Inland als E-Rechnung ausstellen. Ab dem 01.01.2028 gilt die Pflicht für alle. Das regeln die Übergangsvorschriften zur E-Rechnung, die für EDI-Verfahren eine Sonderregel bis Ende 2027 vorsehen.
Die Pflichtangaben der Sammelrechnung bleiben dieselben. Neu ist, dass jede Position als strukturierter Datensatz beim Kunden ankommt und dort maschinell weiterverarbeitet wird. Was bisher jemand von Hand auf der Papierrechnung ergänzt hat, etwa eine Bestellnummer, muss künftig schon im Auftrag stehen. Mehr zu Fristen und Formaten lesen Sie in unserem Beitrag zur E-Rechnungspflicht für Entsorgungsunternehmen.
Mit mynature, dem Branchen-ERP von NETFACTORY für Entsorgungs- und Recyclingunternehmen, legen Sie die Regeln für Sammelrechnungen einmal je Kunde fest. Das System erstellt die Rechnungen danach automatisch im passenden Aufbau.
Neue Anforderungen Ihrer Kunden lassen sich in der Regel über Konfiguration ergänzen. Welche Logik zu Ihrem Betrieb passt, klären unsere Berater gemeinsam mit Ihnen im Projekt.
Nachgemeldete Leistungen, etwa ein verspätet eingegangener Wiegeschein, werden mit der nächsten Sammelrechnung oder in einer eigenen Nachberechnung abgerechnet. Wichtig ist, dass die Position ihren tatsächlichen Leistungsmonat behält. Eine Septemberleerung auf der Oktoberrechnung muss als Septemberleistung erkennbar sein. Ein Rechnungslauf mit Filter auf den Zeitraum hilft, solche Nachzügler gesammelt zu erfassen.
Liefert der Kunde Wertstoffe wie Altpapier oder Schrott, erbringt er selbst eine Leistung, für die er eine Vergütung erhält. Diese Vergütung wird in der Praxis häufig per Gutschrift abgerechnet, die das Entsorgungsunternehmen ausstellt. Damit der Kunde beide Seiten prüfen kann, sollten Erlöse und Entsorgungskosten getrennt ausgewiesen sein. Die steuerliche Behandlung einzelner Wertstoffe klären Sie am besten mit Ihrer Steuerberatung.
Rechnungen müssen nach dem Umsatzsteuergesetz acht Jahre aufbewahrt werden. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Das gilt für Ausgangs- und Eingangsrechnungen. Bilden Rechnung und Lieferscheine zusammen die Rechnung, gehören die Lieferscheine mit ins Archiv.
Eine Sammelrechnung in der Entsorgung ist dann gut, wenn der Kunde sie ohne Rückfrage freigibt. Dafür braucht sie vollständige Pflichtangaben und einen Aufbau, der zur Prüflogik des Kunden passt. Wer diese Regeln einmal je Kunde im ERP hinterlegt, schließt den Monat ohne Nacharbeit ab.
Wenn Sie gerade Systeme vergleichen, hilft Ihnen unser Beitrag zur ERP-Auswahl für Entsorgungsunternehmen.
Hinweis: Dieser Beitrag gibt den Stand von Oktober 2026 wieder und ersetzt keine steuerliche Beratung.
Sie möchten sehen, wie Ihre Sammelrechnungen in mynature aufgebaut wären? Sprechen Sie mit unseren Beratern über Ihre Abrechnung. → Erstgespräch vereinbaren
Im Erstgespräch prüfen wir, welche Prozesse heute Zeit kosten und wo NETFACTORY Auftragserfassung, Disposition und Abrechnung entlastet.